Domain bim-studio.de kaufen?
Wir ziehen mit dem Projekt
bim-studio.de um.
Sind Sie am Kauf der Domain
bim-studio.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bim-studio.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Architektur - Bauwerke mit künstlerischer Gestaltung (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderDer Architekturkalender Zeigt Bekannte Bauwerke Aus Deutschland Und Dubai / Abu Dhabi. Bekannte Bauwerke Sind In Außergewöhnlichen Perspektiven Fotografiert Worden, Um Sie Für Den Betrachter Interessanter Wirken Zu Lassen. Hochwertiger Wandkalender...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Architektur - Bauwerke mit künstlerischer Gestaltung (Tischkalender 2027 DIN A5 quer), CALVENDO MonatskalenderDer Architekturkalender Zeigt Bekannte Bauwerke Aus Deutschland Und Dubai / Abu Dhabi. Bekannte Bauwerke Sind In Außergewöhnlichen Perspektiven Fotografiert Worden, Um Sie Für Den Betrachter Interessanter Wirken Zu Lassen. Hochwertiger Tischkalender...20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einführung von Salesforce CRM im gemeinnützigen Umfeld: Planung, Architektur und Migration der, Fachbücher von Jens Lehmann, Michael OlschimkeSalesforce.com bietet gemeinnützigen Organisationen im Rahmen der Salesforce Foundation kostenlose Lizenzen für die hauseigene Customer Relationship Management (CRM) Lösung an. Die Einführung einer Lösung stellt jedoch insbesondere für kleinere gemeinnützige Organisationen eine Herausforderung dar, die über die finanziellen Aspekte hinausgeht. Ein Beispiel für diese Herausforderungen ist die technische Umsetzung der CRM-Einführung. Die Autoren dieses Buches analysieren die typischen Schwierigkeiten und beschreiben eine Vorgehensweise zur CRM-Einführung, die sich in der Praxis bewährt hat. Das Buch bietet spezifische Beispiele aus einem Projekt, das bei einer kleineren, gemeinnützigen Organisation im kulturellen Umfeld durchgeführt wurde und mit einer erfolgreichen CRM-Einführung geendet hat. Dabei werden verschiedene Aspekte des Projektmanagements und der allgemeinen Vorgehensweise, die Analyse der Geschäftsprozesse sowie die technische Umsetzung näher betrachtet. Bei der technischen Umsetzung wird insbesondere die Anpassung der gewählten CRM-Lösung sowie die Migration, d. h. die Übernahme der Daten aus verschiedenen Datenquellen wie zum Beispiel Microsoft Excel, im Detail beschrieben.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Konzeption und Umsetzung automatisierter Softwaretests, Fachbücher von Frank WitteFür die erfolgreiche Umsetzung von Testautomatisierung im Unternehmen wird konkrete Hilfestellung geboten. Das Buch geht auf unterschiedliche Formen und Ausprägungen der Testautomatisierung, ihre Chancen und Risiken und ihren Einsatz in der betrieblichen Praxis ein. Dabei werden sowohl die Auswirkungen auf andere Bereiche (z.B. Anforderungsmanagement, Releasemanagement, Entwicklung) als auch aktuelle Trends beleuchtet. Das Buch enthält weiterhin eine Wirtschaftlichkeitsberechnung zur Einführung von Testautomatisierung, Erläuterungen zu möglichen Metriken sowie die Bewertung der Testautomatisierung mittels Prozessreifemodellen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Architektur - Bauwerke mit künstlerischer Gestaltung (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderDer Architekturkalender Zeigt Bekannte Bauwerke Aus Deutschland Und Dubai / Abu Dhabi. Bekannte Bauwerke Sind In Außergewöhnlichen Perspektiven Fotografiert Worden, Um Sie Für Den Betrachter Interessanter Wirken Zu Lassen. Hochwertiger Wandkalender...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Architektur - Bauwerke mit künstlerischer Gestaltung (Tischkalender 2027 DIN A5 quer), CALVENDO MonatskalenderDer Architekturkalender Zeigt Bekannte Bauwerke Aus Deutschland Und Dubai / Abu Dhabi. Bekannte Bauwerke Sind In Außergewöhnlichen Perspektiven Fotografiert Worden, Um Sie Für Den Betrachter Interessanter Wirken Zu Lassen. Hochwertiger Tischkalender...20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Einführung von Salesforce CRM im gemeinnützigen Umfeld: Planung, Architektur und Migration der, Fachbücher von Jens Lehmann, Michael OlschimkeSalesforce.com bietet gemeinnützigen Organisationen im Rahmen der Salesforce Foundation kostenlose Lizenzen für die hauseigene Customer Relationship Management (CRM) Lösung an. Die Einführung einer Lösung stellt jedoch insbesondere für kleinere gemeinnützige Organisationen eine Herausforderung dar, die über die finanziellen Aspekte hinausgeht. Ein Beispiel für diese Herausforderungen ist die technische Umsetzung der CRM-Einführung. Die Autoren dieses Buches analysieren die typischen Schwierigkeiten und beschreiben eine Vorgehensweise zur CRM-Einführung, die sich in der Praxis bewährt hat. Das Buch bietet spezifische Beispiele aus einem Projekt, das bei einer kleineren, gemeinnützigen Organisation im kulturellen Umfeld durchgeführt wurde und mit einer erfolgreichen CRM-Einführung geendet hat. Dabei werden verschiedene Aspekte des Projektmanagements und der allgemeinen Vorgehensweise, die Analyse der Geschäftsprozesse sowie die technische Umsetzung näher betrachtet. Bei der technischen Umsetzung wird insbesondere die Anpassung der gewählten CRM-Lösung sowie die Migration, d. h. die Übernahme der Daten aus verschiedenen Datenquellen wie zum Beispiel Microsoft Excel, im Detail beschrieben.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
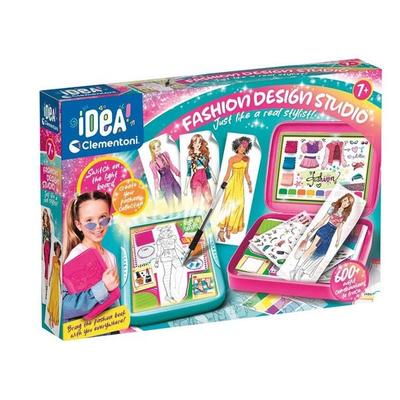
Fashion Design StudioMit Dem Neuen Modebuch Fühlt Man Sich Wie In Einem Echten Design-atelier, In Dem Exklusive Kollektionen Entworfen Werden. Dank Der Neuen Und Modernen Leuchttafel Können Die Angehenden Modedesigner Alle Modevorschläge Leicht Nachzeichnen. Das Set...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.